Временные ограничения после банкротства физических лиц: к чему быть готовым
26.06.2026

В 2025 году количество ипотечных заемщиков в России составляло 10 млн человек, а за два года число таких лиц увеличилось на 7% по данным ЦБ РФ. Несмотря на популярность такого кредитования, растет и просроченная задолженность.
Жизненные обстоятельства могут измениться: потеря дохода, болезнь, развод или другие экономические трудности приводят к тому, что заемщик перестает справляться с платежами. В таких случаях некоторые граждане рассматривают процедуру банкротства как способ законно решить проблему задолженности. Расскажем, можно ли сохранить ипотеку при банкротстве, и как не потерять единственное жилье.
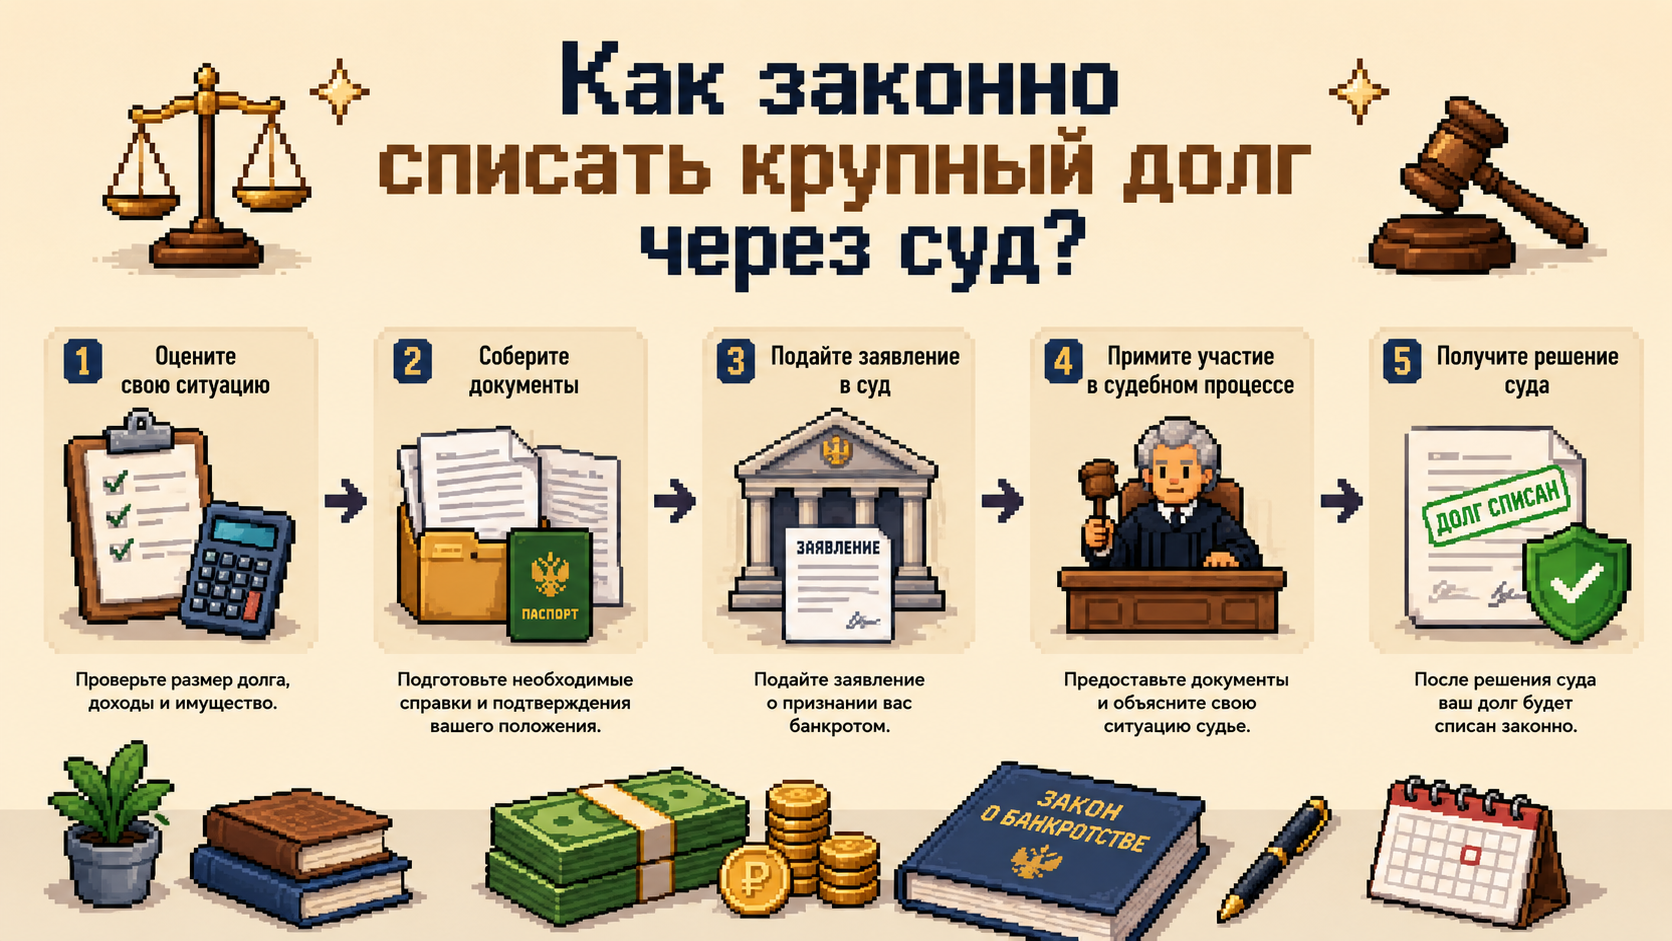
Процедура начинается с подачи заявления в суд. Основание – невозможность выполнять финансовые обязательства перед кредиторами. После принятия заявления суд назначает финансового управляющего, который анализирует причины банкротства, возможность рассчитаться с кредиторами, наличие имущества, доходы должника.
Если у гражданина есть ипотека, квартира или дом находящиеся в залоге у банка, то по закону, у кредитора появляется преимущественное право на получение средств от продажи такого имущества. Финансовый управляющий включает залоговую недвижимость в конкурсную массу.
В большинстве случаев объект недвижимости продается на торгах, а вырученные средства направляются на погашение ипотечной задолженности. Так было до сентября 2024 г., пока на законодательном уровне не были внесены в закон о банкротстве изменения, позволившие любому ипотечнику сохранить единственное жилье.
При решении не сохранять ипотечное жилье, после реализации имущества и распределения средств между кредиторами оставшиеся долги списываются. Исключение составляют задолженности по алиментам, компенсациям за причиненный вред жизни и здоровью, обязательства по субсидиарной ответственности. Эти долги по-прежнему остаются за банкротом, и их нужно погашать.
Основная проблема банкротства физических лиц при ипотеке – квартира в залоге у банка. В отличие от обычных долгов, где имущество может отсутствовать, в этом случае у банка есть конкретный актив, который можно реализовать.
Кроме того, заемщики испытывают психологическое давление. Постоянные напоминания о просрочках, требования кредиторов и угроза потери жилья создают высокий уровень стресса. Многие откладывают обращение за юридической помощью, надеясь самостоятельно справиться с долгами, что нередко приводит к увеличению задолженности.
Еще одна сложность связана с недостатком информации. Граждане не всегда понимают, как именно работает процедура банкротства, какие последствия она имеет и какие права сохраняются у должника. Это приводит к распространению мифов, например, что после банкротства человек полностью теряет возможность пользоваться банковскими услугами или работать на определенных должностях.
Вопрос сохранения недвижимости важен для большинства должников. Закон допускает несколько сценариев, при которых жилье может остаться у заемщика.
Главным критерием возможности сохранить ипотечное единственное жилье – это отсутствие просрочек по «ипотечному» кредитному договору, а так же соблюдение других условий кредитного договора (например, действующий страховой полис имущества).
Если заемщик доказывает суду и финансовому управляющему, что способен погашать кредит, а банк не возражает, ипотечный договор может продолжать действовать. В этом случае квартира остается за гражданином.
В данном случае заключается мирового соглашения с кредитором, которое утверждает арбитражный суд. После подписания соглашения процедура банкротства завершается, а вы продолжаете выплачивать долг на условиях мирового соглашения.
Важно помнить, что для заключения такого мирового соглашения банк потребует обязательно участие Третьего лица, некого «Временного поручителя», который на время процедуры банкротства возьмет на себя обязательства по оплате Ипотеки. Данной фигурой может выступать любое платежеспособное лицо. Им может стать и созаёмщик по действующему ипотечному кредиту, и любой платежеспособный родственник, или совершенно постороннее лицо. Главное – подтвержденный доход и возможность нести данное обязательство на время вашего банкротства.
Если же цели сохранить ипотечное жилье нет, или оно не является единственным, стоимость кредита явно завышена, или обстоятельства не позволяют его сохранить в дальнейшем, залоговое имущество будет реализовано с торгов.
В случае, если имущество было единственным жильем, и от продажи с торгов останется разница, такие суммы подлежат выплате гражданину с целью реализации его права на покупку своего единственного жилья.
Банкротство физических лиц, если есть ипотека, не обязательно завершается продажей недвижимости. Есть другие способы:
Реструктуризация предполагает изменение условий кредитного договора: увеличение срока кредита, снижение ежемесячного платежа или временное уменьшение ставки. Ипотечные каникулы позволяют временно приостановить выплаты или снизить их размер. Получить их можно при наличии особых обстоятельств, например, участникам СВО или заемщикам, оказавшимся в тяжелой жизненной ситуации.
Добровольная продажа жилья иногда оказывается более выгодной, чем реализация имущества в рамках банкротства. Заемщик может самостоятельно найти покупателя и погасить долг перед банком. Однако, это не выход, если есть другие кредитные обязательства, которые вы не в силах выплачивать. Они никуда не денутся.
Можно годами искать покупателей в надежде реализовать имущество и погасить долг перед всеми кредиторами, особенно, если рынок недвижимости «стоит». В таком случае, лучше не ждать продажи, а начать процедуру банкротства своевременно. По статистике, имущество с банкротных торгов реализуется значительно быстрее, так как имущество как правило приобретается профессиональными агентами, а не людьми, которые ищут квартиру для себя.
Ответ: Законодательство позволяет сохранить ипотечную квартиру или дом с землей, если они являются единственным жильем для гражданина. Тут важно учесть, что сохранить жилье можно только в случаях, когда по оплате ипотечного кредита не допускаются просрочки, и полностью соблюдаются условия заключенного договора. Кроме того, банк может попросить предоставить дополнительное лицо - Гаранта, который на время процедуры сможет осуществлять оплату по ипотечному кредиту вместо гражданина. Это лицо не становится Поручителем или Созаемщиком, у него скорее «особый статус» третьего лица по мировому соглашению.
Ответ: Вопрос волнует многих. Есть нюансы. Вложенный материнский капитал приравнивается к обычным деньгам и последует судьбе других вложенных денег при решении вопроса с ипотечным жильем. Если жилье является единственным и будет сохраняться в семье в процедуре банкротства, мат капитал останется вложенным в нее и не тронутым. Если цели или возможности сохранить ипотечную квартиру/дом нет, имущество будет реализовано в порядке закона о банкротстве, денежные средства направлены «ипотечному» кредитору.
Ответ: Наличие детей не влияет на право оставить ипотечную квартиру за собой. Законом предусмотрен механизм сохранения ипотечного жилья, с наличием детей он не связан.
Ответ: Да, у супруги, как созаёмщика есть такое право. Например, если супруга неожиданно получила в дар денежные средства или наследство. Такие случаи были в нашей практике.
Ответ: Само по себе право на заключение мирового соглашения не облагается госпошлиной. При заключении мирового соглашения между сторонами может быть распределяется госпошлина, которая была оплачена кредитором при обращении в суд о включении в реестр требований кредиторов.
Ответ: Закон о банкротстве защищает ваше право на единственное жилье. В случае, если после реализации единственного ипотечного жилья остаются деньги, они принадлежат вам. Они перечисляются финансовым управляющим на ваш расчётный счет в банке с целью реализации вами права на покупку единственного жилья.
Ваша заявка принята. Мы будем звонить с +7 (962) 855-77-00, не пропустите звонок. Пока ожидаете звонок, предлагаем посмотреть подборку полезных материалов как приготовиться к процедуре банкротства.
| Услуга | Стоимость |
|---|
Списан долг — 856 120 руб.
Долго искал надежных юристов, потому что боялся нарваться на мошенников. В компании сразу понравился подход – все честно, открыто, без скрытых платежей. Мне объяснили все детали процедуры, какие документы...
Списан долг — 1 785 412 руб.
После развода осталась с огромными долгами — кредиты, ипотека, коммунальные платежи. Выплачивать одной все это было просто нереально. Долгое время пыталась справиться сама, но стало понятно, что мне необходима...
Списан долг - 5 800 768,47 руб.
Наша компания оказалась в сложной финансовой ситуации, и банкротство стало единственным законным решением. Обратился в «Буслаев Групп» и не пожалел! Юристы взяли на себя весь процесс: от сбора документов...
Нет видео для отображения.